

Ледоколы, Африка и цена вопроса в тысячу долларов
Скованный газ, куда поплывет Ямал после января
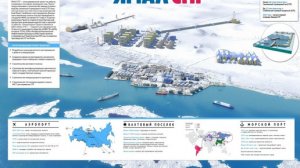
С 1 января 2027 года Евросоюз вводит полный запрет на импорт российского сжиженного природного газа, и для одного конкретного завода это означает необходимость за считанные месяцы найти новых покупателей на объем, который формировал почти половину экспорта страны. Единственным поставщиком российского СПГ в Европу остается проект «Ямал СПГ», где «Новатэку» принадлежит 51%, французской TotalEnergies 20%, китайским CNPC 20% и Фонду Шелкового пути 9,9%. Forbes направлял запросы акционерам предприятия, но ответа на момент подготовки материала не получил, что само по себе показательно, обсуждать публично потерю крупного рынка никто особо не спешит.
Сколько газа на кону
Цифры поставок разнятся в зависимости от источника, но порядок величин примерно одинаков. Вице-премьер Александр Новак в интервью «Вестям» сообщил, что за девять месяцев 2026 года ЕС импортировал 12 млн тонн СПГ из России, и добавил, что это даже больше прошлогоднего показателя. Германская экологическая организация Urgewald приводит близкую цифру, 12,18 млн тонн за тот же период, рост на 9,5% год к году. Директор по рыночной аналитике агентства «Сиала» Сергей Селин дает чуть иную оценку, по его расчетам с «Ямал СПГ» в Европу за три квартала поставлено 11,3 млн тонн, что на 3% меньше прошлогодних 11,6 млн тонн.
Директор по исследованиям Института энергетики и финансов Алексей Белогорьев отмечает, что на фоне провала катарского импорта доля российского СПГ в общем ввозе ЕС в третьем квартале выросла до 10,4% против 10,0% годом ранее, и Россия сохранила второе место среди поставщиков после США, пусть и с большим отрывом. Поставки СПГ из США в ЕС и Великобританию в третьем квартале снизились на 7% год к году, до 13,8 млн тонн, но из за общего дефицита предложения их доля в суммарном импорте выросла с 62% до 67%. Сами объемы российских поставок Белогорьев назвать отказался, сославшись на президентский указ об ограничении доступа к информации в сфере ТЭК, что в нынешних условиях выглядит уже привычной формальностью.
На «Ямал СПГ» по данным агентства «Сиала» в третьем квартале пришлось более 45% всего российского экспорта СПГ, и это тот самый объем, судьба которого после 1 января остается под большим вопросом.
Три контракта, которые скорее всего разорвут
Полной ясности относительно будущего пока нет, но, по мнению Белогорьева, с высокой вероятностью три главных европейских покупателя ямальского газа, TotalEnergies, испанская Naturgy и германская SEFE, в одностороннем порядке разорвут долгосрочные контракты, сославшись на новые требования ЕС как на правомерный форс-мажор. В таком случае продавать все выпадающие объемы придется «Новатэку» самостоятельно, без подстраховки со стороны прежних надежных покупателей.
Почему зимой плыть сложнее, чем летом
Грузы с проекта уходят из порта Сабетта на полуострове Ямал через Карское море, откуда начинается Северный морской путь, судоходный маршрут от Новой Земли до Чукотки. В Азию газ можно везти двумя способами, восточным, через моря Лаптевых, Восточно-Сибирское и Чукотское с выходом в Тихий океан, либо западным, в обход всей Евразии через Атлантику и Африку в Индийский океан. Беда в том, что навигация без ледоколов по Севморпути возможна только три-четыре летне-осенних месяца, а имеющиеся у проекта газовозы ледового класса Arc7 способны самостоятельно работать зимой лишь при тонком льду.
Селин считает, что зимой, когда спрос на газ растет, у российских производителей открывается окно возможностей, хотя в первом и втором кварталах судам придется огибать всю Евразию, а возможно, и Африку. Компенсировать удлинение плеча доставки, по его мнению, способна высокая цена на газ, он ожидает сохранения мировых котировок выше 1000 долларов за тысячу кубометров всю зиму, а в пиковый период с декабря по январь не исключает и превышения отметки в 1200 долларов.
Цены успели вырасти почти втрое
Биржевая статистика подтверждает масштаб роста. На нидерландской бирже TTF цены 21 октября достигли 90 евро за мегаватт-час, или около 1060 долларов за тысячу кубометров, увеличившись в 2,8 раза с 32 евро, или примерно 376 долларов, зафиксированных 27 февраля накануне начала войны США против Ирана. В Азии эталонный показатель JKM в тот же день составлял 29,6 доллара за MMBtu, или 1074 доллара за тысячу кубометров, также выросший в 2,8 раза с 10,7 доллара в конце февраля.
На этом фоне внутрироссийские цены выглядят почти как ошибка в расчетах. На Петербургской бирже 21 октября газ стоил от 9450 до 10922 рублей, это примерно 114-132 доллара за тысячу кубометров в зависимости от региона доставки, то есть почти в десять раз дешевле экспортных котировок. Селин уточняет, что в российскую цену уже включен НДС в размере 22%, тогда как зарубежные котировки этот налог не учитывают, так что разница по факту еще заметнее.
Китай как главная надежда
Директор по рыночной аналитике Сергей Селин называет Китай единственным по настоящему альтернативным рынком для ямальского газа. Резкое падение катарских поставок в КНР на фоне ближневосточного конфликта, с 4,4 млн тонн в первом квартале до 0,2 млн тонн в третьем, то есть сокращение в 22 раза, освободило нишу на рынке. Свою долю в этой нише успели нарастить Австралия, увеличившая поставки на 47%, до 6,3 млн тонн, и Малайзия, прибавившая 35%, до 2,3 млн тонн, туда же вернулись и США с объемом в 0,25 млн тонн за квартал. Но и Россия не осталась в стороне, подняв собственные поставки в 2,4 раза, с 1,4 млн тонн до 3,4 млн тонн.
Управляющий партнер компании «ВМТ Консалт» Екатерина Косарева соглашается с такой оценкой, называя Китай главным рынком, который готов быстро и в больших объемах покупать российский СПГ. По словам Селина, в дешевом российском газе заинтересованы и другие страны, Пакистан, Индия, Индонезия, Бангладеш, но политическое давление Вашингтона вынудило их отказаться от подобных закупок. Он допускает, что эти государства могут временно вернуться к российскому СПГ, если санкционные ограничения со стороны США будут сняты.
Куда еще может уйти ямальский газ
Косарева видит три возможных направления для выпадающих объемов. Первое, помимо Китая, это остальная Азия, включая Японию, Вьетнам, а в перспективе Таиланд, Филиппины, Бангладеш и Мьянму при условии стабилизации там внутриполитической ситуации. Спрос в регионе на экологичные источники энергии без привязки к трубопроводам стабильно высок, хотя реальные объемы поставок ограничены возможностями флота и портовой инфраструктуры.
Главная сложность в работе с Азией, по оценке Косаревой, в разнице длительности рейса. По Севморпути путь туда занимает 16-20 дней против 8-10 дней до Европы, а значит каждое судно оборачивается медленнее, что бьет по рентабельности, и для компенсации потребуется расширение флота. Вторым направлением эксперт называет внебиржевой рынок, где СПГ продается быстро по высокой цене любому покупателю без привязки к конкретному региону, а третьим, менее выгодным вариантом, внутреннее потребление в газифицированных иначе чем трубопроводом регионах, где цены в разы ниже экспортных.
Партнер консалтинговой компании «Пиэфф» Григорий Сидоров подтверждает, что переориентация вполне реалистична. По его подсчетам, шесть крупных азиатских рынков, Китай, Япония, Южная Корея, Индия, Тайвань и Таиланд, в 2025 году суммарно импортировали около 239 млн тонн СПГ, а к 2030 году этот объем может вырасти примерно на 7%, до 255 млн тонн. По словам эксперта, даже при умеренном росте спроса российский газ способен увеличить свою долю за счет конкурентов, но решающим фактором остается цена, а главная практическая задача заключается не столько в поиске покупателей, сколько в выстраивании оптимальной логистики.
Кто заработает на уходе России из Европы
Пока Россия ищет новых покупателей на востоке, саму Европу придется снабжать кому то другому. Косарева считает, что выпадающие объемы ЕС будет замещать прежде всего американским газом, поскольку поставки из арабских стран ограничены конфликтом на Ближнем Востоке. На первый взгляд условия выглядят выгодно, котировки на американском хабе Henry Hub 21 октября держались около 3 долларов за MMBtu, или примерно 107 долларов за тысячу кубометров, поднявшись на 3,5% с 2,9 доллара 12 июня.
Но Селин поясняет, что эта цифра не учитывает полную цепочку расходов, транспортировку, сжижение и страховку. При разгрузке на регазификационных терминалах в Великобритании, Бельгии или Франции американский СПГ в итоге продается по цене того же TTF, самой ликвидной европейской площадки, и разницу между дешевой американской закупкой и дорогой европейской продажей забирают себе трейдеры. Получается, что главным выгодоприобретателем от ухода российского газа с европейского рынка становится вовсе не европейский потребитель, который платит все ту же высокую цену, а посредники где то в середине цепочки поставок.
Таким образом, запрет на импорт российского СПГ в Европу с 1 января 2027 года не уничтожает рынок сбыта для «Ямал СПГ», но заметно усложняет логистику и повышает издержки на единицу поставленного газа. Китай остается наиболее вероятным и самым емким направлением переориентации, а дорогие мировые цены способны частично компенсировать удлинение морского плеча до 16-20 дней вместо привычных 8-10. России в этой ситуации не стоит рассчитывать на безболезненный переход, поскольку возможности флота и портовой инфраструктуры ограничены, а конкуренция за азиатских покупателей со стороны Австралии, Малайзии и даже вернувшихся на рынок США никуда не делась. Европе же в свою очередь не приходится рассчитывать на дешевый американский газ взамен российского, поскольку итоговая цена для конечного потребителя определяется не ценой закупки в Хьюстоне, а ценой продажи на бирже в Роттердаме, и разницу между ними давно научились забирать себе совсем другие участники рынка.

 proektirovchik 5 часов 50 минут назад